Aperçu
Vous pouvez définir les paramètres pour le certificat de salaire dans l'onglet "Société" - "Données certificat de salaire".
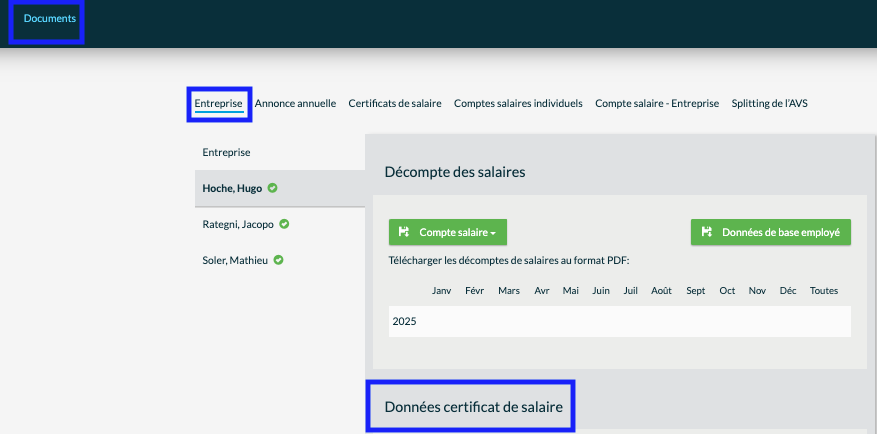
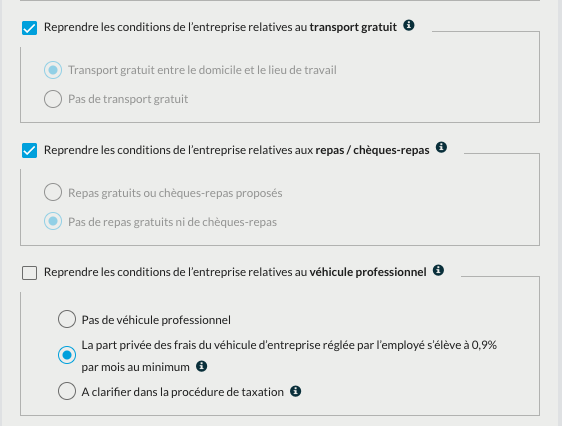
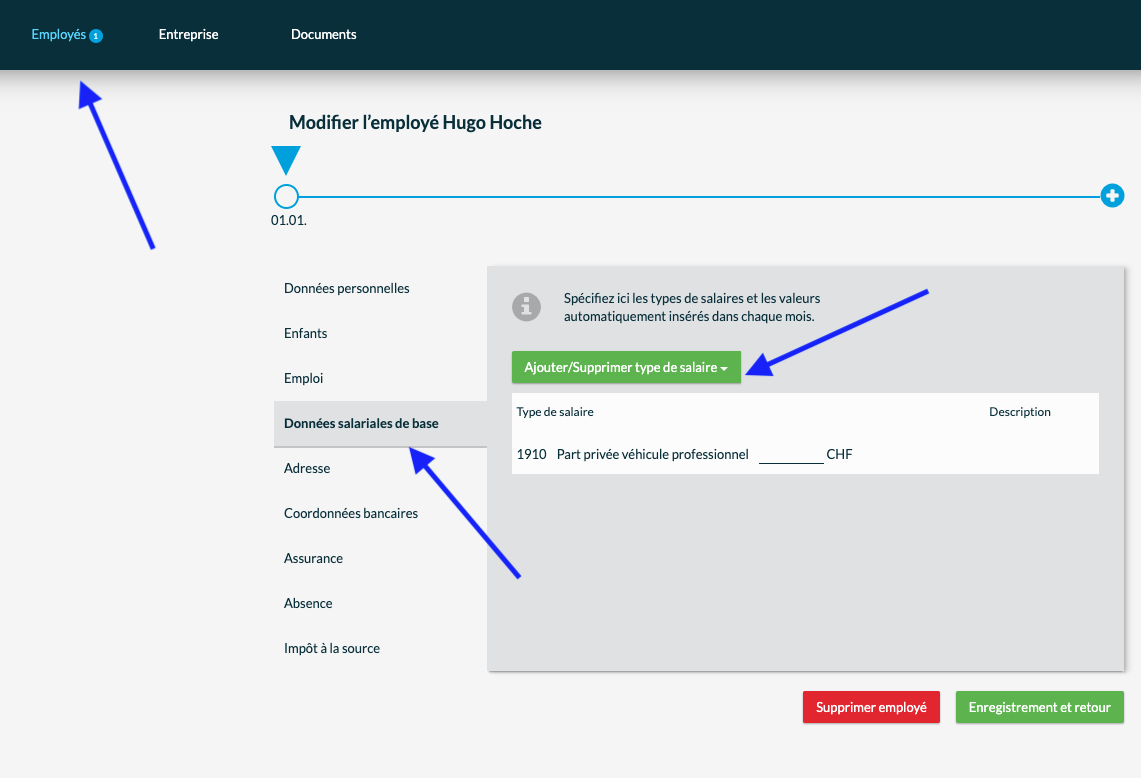
Dans l'onglet "Collaborateurs" - "Données salariales de base", vous pouvez ajouter le type de salaire "Véhicule professionnel" et définir un montant. Ces informations sont automatiquement ajoutées aux fiches de salaire.
Calcul / Spécifications
Le traitement de la part privée dépend entièrement de la méthode de décompte choisie par votre entreprise auprès de l'Administration fédérale des contributions (AFC).
La part privée d'une voiture de fonction est toujours un chiffre d'affaires imposable (consommation propre). La question est de savoir comment ce chiffre d'affaires est imposé :
1. En cas d'impôt sur le chiffre d'affaires (méthode de décompte effective)
Si votre entreprise applique la méthode de décompte effective, le taux normal (taxe sur le chiffre d'affaires) s'applique :
• La part privée est imposée au taux normal actuel (actuellement 8,1 %).
• La part privée doit également être décomptée pour les propriétaires d'une entreprise individuelle sous la forme d'une correction de l'impôt préalable. Pour ce faire, effectuez une « écriture manuelle » dans bexio sous « Comptabilité ». En cas de doute, veuillez contacter votre fiduciaire.
Exemple
| Taux | Base | Montant en CHF |
| Prix d'achat du véhicule (hors TVA) | | | 50000.00 |
| Part privée par mois | 0.90% | 50000.00 | 450.00 |
Dans tous les cas, un montant minimum de CHF 150.00 doit être facturé. Pour les contrats de leasing, on prend le prix de vente au comptant (hors TVA).
Voici à quoi ressemble une fiche de salaire mensuelle :
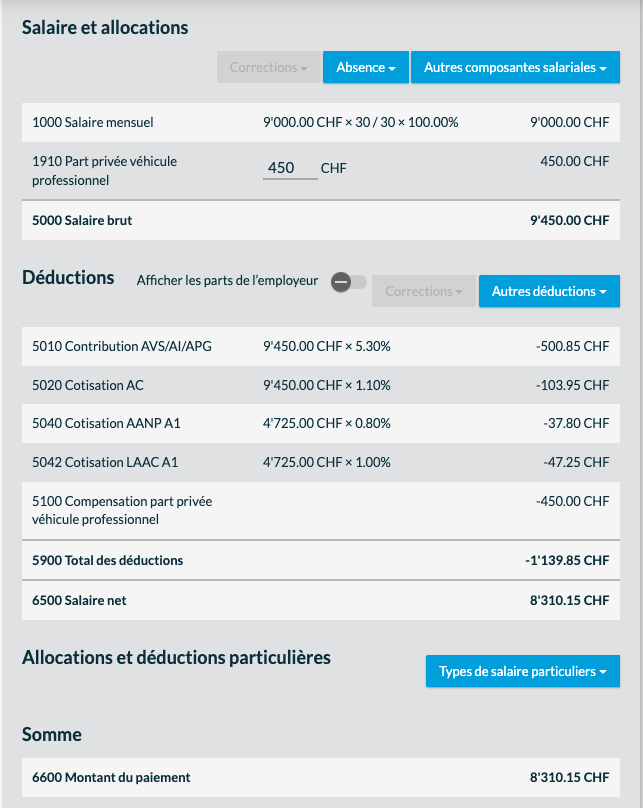
Exemple de calcul selon le décompte de salaire ci-dessus
| Prix d'achat du véhicule | 50000.00 |
| Part privée par mois 0.9% (TVA comprise) | 450.00 |
| Montant de la TVA par mois: 450.00 / 108.1 x 8.1 | 33.72 |
Remarque: Cette règle s’applique dans tous les cas. Peu importe qu’il y ait eu ou non un droit à déduction de l’impôt préalable lors de l’achat (donc également dans le cas de la méthode du taux de la dette fiscale nette).
2. En cas d’impôt sur le solde (méthode du taux d’imposition sur le solde)
Si votre entreprise applique la méthode du taux d'imposition sur le solde, le taux d'imposition sur le solde s'applique :
• La part privée n'est pas imposée au taux normal.
• La part privée (0,9 % du prix d'achat) est plutôt ajoutée au chiffre d'affaires de l'entreprise.
• Ce chiffre d'affaires est ensuite multiplié par votre taux de compensation individuel (par exemple 0,6 %) afin de déterminer la taxe sur la valeur ajoutée due.
• Dans le cas d'une entreprise individuelle, il n'y a pas d'échange de prestations entre le propriétaire et l'entreprise et pour cette raison la correction de la déduction de l'impôt préalable ne s’applique pas.
Le décompte salarial est exactement le même que dans la méthode effective :
Exemple de calcul selon le décompte salarial ci-dessus
| Prix d'achat du véhicule | 50000.00 |
| Part privée par mois 0.9% (TVA comprise) | 450.00 |
| Montant de la TVA par mois: 450 / 100 x 0.6% | 2.70 |
Dans le certificat de salaire, le montant est indiqué au chiffre 2.2. De plus, la case F « Transport gratuit entre le domicile et le lieu de travail » doit être cochée dans le certificat de salaire.